征信赋能,租赁增信 破解小微与民营企业融资困局的创新路径
小微与民营企业是国民经济的“毛细血管”,在促进增长、吸纳就业、激发创新中发挥着不可替代的作用。“融资难、融资贵”始终是制约其发展的核心瓶颈。信息不对称、抵押物不足、信用记录缺失,使传统金融机构望而却步。在这一背景下,征信体系的深化应用,叠加租赁交易咨询与担保机制的创新协同,正成为撬动小微与民营企业融资发展的关键支点。
一、征信:让“信用”变“信贷”
小微企业往往缺乏规范的财务报表和足值的抵质押物,但它们的经营活动、履约记录、纳税信息、水电缴费等“替代数据”中蕴含着宝贵的信用价值。现代征信体系通过整合多维数据,为小微企业绘制精准的信用画像。银行等信贷机构借助征信报告,可以更高效地评估风险,降低审贷成本,从而愿意向“信用白户”或“薄档案”企业提供首贷、信用贷。
特别是有序推进的央行征信与市场化征信机构的互补发展,推动“信息——信用——信贷”的转化链路更加通畅。例如,苏州、台州等地的小微企业信用体系试验区表明,征信覆盖面每提升10%,小微贷款可得性相应上升4—6个百分点。
二、租赁交易咨询与担保:丰富增信手段,盘活“动产”价值
在征信基础上,融资租赁及相关的交易咨询、担保服务可将企业的设备、应收账款、知识产权等“沉睡资产”激活。租赁交易咨询帮助不熟悉金融工具的小微企业设计最优交易结构:是选择直接租赁降低一次性购置压力,还是通过售后回租盘活存量设备、补充流动资金?专业咨询不仅节约企业试错成本,还能通过标准化合同、预登记公示等方式,防范交易风险。
而担保机制的引入,则进一步分散了租赁公司或银行面临的信用风险。融资担保机构、再担保体系与征信数据联动,可以建立差异化的风险定价和代偿责任分担。比如,针对“专精特新”小微企业的设备租赁,担保机构基于企业主的个人征信和设备净值监控,提供不超过60%的担保敞口,推动租赁公司以更优利率放款。
三、相互赋能:构建“征信+咨询+担保+租赁”闭环
三者的协同不是简单叠加,而是从全流程改造小微融资生态:
- 贷前:征信报告验证租赁物真实性、承租人还款意愿;咨询机构设计“租赁+担保”方案,如让厂商回购承诺与担保机制对应。
- 贷中:利用征信系统的动产融资统一登记公示平台,明确租赁物所有权,避免重复融资;担保公司动态监控企业信用异动。
- 贷后:违约信息及时上传征信系统,对恶意逃废债形成约束;对守信企业,则通过租金履约记录提升其征信评分,形成“守信受益”的正循环。
部分地区已涌现成功案例。浙江某纺织小微企业因扩大产能需要购置经编机,但无不动产可抵押。咨询公司建议其通过融资租赁方式获得设备,同时引入市级担保公司;征信系统当年即显示该企业连续12个月按时支付电费、税费。租赁公司据此快速审批,并参照担保比例给出打8.5折的租金。两年后,企业依靠良好的租金履约记录成功获得银行追加的信用贷款。
四、政策建议与现实挑战
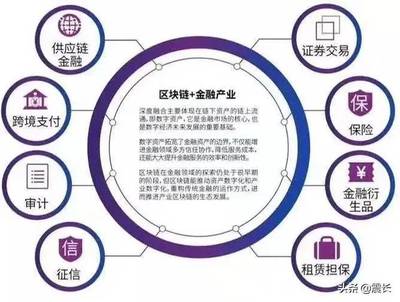
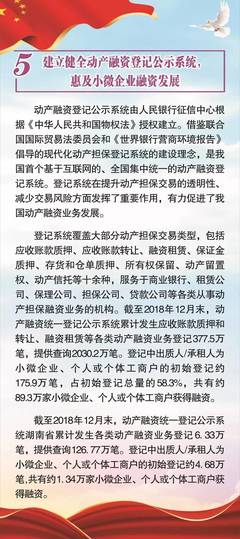
应在全国范围内推广“征信+担保+租赁咨询”一站式服务平台,打破数据孤岛;完善动产融资的查询、登记、评估和处置机制。还应利用区块链等技术对租赁物唯一身份进行标记,降低担保欺诈风险。要防范征信信息过度采集与滥用,保障企业信息安全。
小微与民营企业的系于每一个融资痛点的纾解。当征信让信用发声,当咨询让交易透明,当担保让风险可担,融资租赁便从单一工具升级为生态引擎。多方协作,方能真正引金融活水,润泽万千小薇。
如若转载,请注明出处:http://www.kuainengdai.com/product/43.html
更新时间:2026-10-05 18:33:23